

Expense Tracker - MonAi
Florian Vates
- 0.0
- 0.00 beoordelingen
- 50.00K
- Downloads
- Free
- Prijs
Screenshots
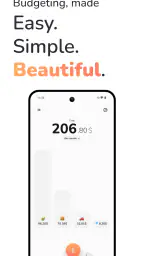
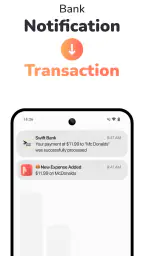
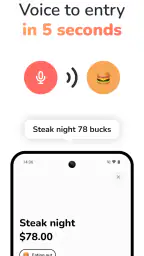
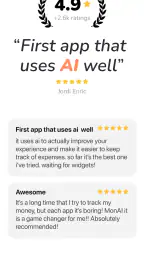
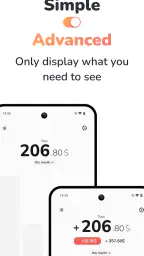
Expense Tracker - MonAi Voor- en nadelen
Voordelen
- Overzichtelijke interface maakt dagelijkse uitgaven snel invoeren eenvoudig.
- AI helpt transacties automatisch te categoriseren en bespaart handmatig werk.
- Duidelijke grafieken geven snel inzicht in je bestedingspatroon.
- Handig voor het bewaken van budgetten en maandelijkse financiële doelen.
- Geschikt voor gebruikers die hun financiën zonder ingewikkelde spreadsheets willen volgen.
Nadelen
- AI-categorisatie kan soms verkeerde labels aan transacties toewijzen.
- Voor uitgebreide functies kan een betaald abonnement nodig zijn.
- Privacybewuste gebruikers kunnen twijfelen over het delen van financiële gegevens.
- De app biedt mogelijk minder opties voor gezamenlijke huishoudbudgetten.
- Zonder regelmatige invoer blijven rapportages en inzichten onvolledig.
 Analyse door All-app
Wie zijn geld dagelijks wil volgen zonder meteen in een ingewikkeld boekhoudprogramma te duiken, kijkt al snel naar een eenvoudige uitgavenapp. Expense Tracker - MonAi richt zich precies op dat moment: kleine financiële handelingen vastleggen, terugkijken waar het geld naartoe gaat en proberen meer overzicht te krijgen met hulp van AI. Ik vind het vooral interessant voor mensen die wel bewuster willen omgaan met hun budget, maar geen zin hebben in uitgebreide tabellen of financiële administratie.
Mijn eerste indruk is dat de app laagdrempelig is, maar dat “eenvoudig” niet automatisch betekent dat alles vanzelf gaat. Bij een financiële app hangt veel af van hoe consequent je invoert, hoe duidelijk je je eigen categorieën en gewoontes houdt en of je verwachtingen passen bij wat een expense tracker werkelijk doet. Dit is geen vervanging voor je bankapp en ook geen volledig financieel adviesplatform. Het is eerder een hulpmiddel om je dagelijkse geldstromen zichtbaar te maken.
Waar je in de praktijk het snelst vastloopt
De grootste hindernis bij dit soort apps is meestal niet de installatie, maar het eerste gebruik. Je weet dat je een aankoop wilt registreren, maar op een drukke dag stel je het invoeren uit. Daarna moet je meerdere betalingen uit het hoofd reconstrueren. Dat maakt elk overzicht minder betrouwbaar. Mijn belangrijkste advies is daarom simpel: gebruik de app zo dicht mogelijk bij het moment van betalen, ook al noteer je alleen een korte omschrijving en het bedrag.
De AI-insteek kan het invoeren aantrekkelijker maken, vooral wanneer je liever in gewone taal beschrijft wat je hebt uitgegeven dan dat je door allerlei velden navigeert. Toch zou ik de uitkomst altijd even controleren. Een aankoop bij een supermarkt kan bijvoorbeeld zowel boodschappen als huishoudelijke artikelen bevatten. Voor een algemeen overzicht maakt dat misschien weinig uit, maar voor een maandbudget kan die indeling juist belangrijk zijn.
Een tweede punt waarop gebruikers kunnen struikelen, is de verwachting dat de app automatisch al hun financiële informatie begrijpt. Een expense tracker werkt pas goed wanneer de geregistreerde gegevens volledig en consequent zijn. Als een betaling ontbreekt, een bedrag verkeerd is ingevoerd of dezelfde soort uitgave telkens anders wordt benoemd, wordt het patroon minder bruikbaar. De kwaliteit van je overzicht begint dus bij de kwaliteit van je invoer.
Ook een tijdelijk leeg of onvolledig overzicht hoeft niet meteen op een technisch probleem te wijzen. Soms zijn er simpelweg nog te weinig ingevoerde transacties om een zinvolle indruk te krijgen. Ik zou de app daarom niet beoordelen na één testbetaling, maar na een herkenbare periode waarin je zowel kleine aankopen als grotere vaste uitgaven hebt bijgehouden.
De eerste controle na installatie
De app is gratis te gebruiken en valt in de categorie financiën. Florian Vates is de ontwikkelaar. De huidige versie is 1.9.0 en de app werkt vanaf Android 10. Dat maakt de technische drempel voor veel Android-gebruikers redelijk beperkt, al blijft het verstandig om eerst te controleren welke Android-versie op je toestel staat. Wie een ouder toestel gebruikt, kan daar al vóór het eerste gebruik tegen een beperking aanlopen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Bij het instellen zou ik rustig beginnen en niet meteen proberen je volledige financiële geschiedenis na te bouwen. Start met de uitgaven die vanaf vandaag ontstaan. Zo zie je sneller of de manier van registreren bij je past. Daarna kun je eventueel eerdere transacties toevoegen die belangrijk zijn voor je maandbeeld, zoals huur, verzekeringen of een grote aankoop.
Controleer ook of je bedragen in de juiste valuta en met de juiste decimalen invoert. Een vergissing op dit punt kan een overzicht veel sterker vertekenen dan een vergeten koffie. Kijk daarnaast of de omschrijving begrijpelijk blijft wanneer je er later naar terugkeert. “Winkel” zegt minder dan “wekelijkse boodschappen”, zeker wanneer je meerdere aankopen op dezelfde dag hebt gedaan.
Omdat de app met AI werkt, is het verstandig om korte, duidelijke invoer te gebruiken. Vermijd een lange zin waarin verschillende betalingen, personen en terugbetalingen door elkaar staan. Eén handeling per invoer geeft je achteraf een beter controleerbaar overzicht. Dat is geen spectaculaire truc, maar wel een praktische manier om misverstanden te beperken.
Een vraag die veel gebruikers na installatie hebben, is of ze hun bankrekening moeten koppelen. Ik zou deze app in de eerste plaats benaderen als een handmatige tracker, tenzij de beschikbare versie op jouw toestel duidelijk een andere invoermethode aanbiedt. Verwacht dus niet automatisch dezelfde gegevensstroom als in een bankapp. Dat klinkt als extra werk, maar het geeft je wel een bewuster moment waarop je je uitgaven ziet en beoordeelt.
Een werkbare routine voor dagelijkse uitgaven
Mijn favoriete manier om een app als deze te gebruiken, is met een vaste routine van twee momenten. Ik registreer kleine uitgaven zo snel mogelijk en doe later op de dag een korte controle. Die tweede blik is nuttig voor contante betalingen, gedeelde rekeningen en aankopen die ik onderweg heb gedaan. Zo voorkom je dat je aan het eind van de week een vaag bedrag moet invullen.
Stel je een gewone zaterdag voor: je haalt boodschappen, betaalt openbaar vervoer, drinkt ergens koffie en koopt onverwacht een cadeau. Los van elkaar lijken die bedragen onbelangrijk. Samen kunnen ze echter verklaren waarom je weekbudget sneller verdwijnt dan verwacht. Door ze afzonderlijk vast te leggen, zie je niet alleen het totaal, maar ook welk soort keuze het verschil maakte.
Voor gezinnen of huisgenoten kan de app nuttig zijn wanneer één persoon de gezamenlijke dagelijkse uitgaven bijhoudt. Spreek dan vooraf af welke betalingen wel en niet worden geregistreerd. Een terugbetaling van een vriend moet je bijvoorbeeld niet op dezelfde manier behandelen als een echte kostenpost. Als je dat onderscheid niet consequent maakt, lijkt het alsof je meer hebt uitgegeven dan werkelijk het geval is.
Een minder voor de hand liggende tip is om niet te veel categorieën te maken. Een lange lijst voelt nauwkeurig, maar maakt invoeren trager en vergroot de kans dat je telkens twijfelt. Begin liever met enkele groepen die aansluiten bij je beslissingen, zoals boodschappen, vervoer, vrije tijd en vaste lasten. Voeg pas iets toe wanneer een nieuwe categorie je daadwerkelijk helpt om anders naar je geld te kijken.
De AI-functie kan vooral waarde hebben wanneer ze je helpt om sneller van een losse aankoop naar een bruikbaar patroon te gaan. Maar ik zou AI niet behandelen als een financiële coach die automatisch de juiste conclusie trekt. Gebruik de suggesties als startpunt en controleer of de indeling klopt met jouw situatie. Een handige aanbeveling is pas echt nuttig wanneer je begrijpt waarom die wordt gegeven.
Wat je doet wanneer een registratie niet klopt
Wanneer een bedrag verkeerd in het overzicht verschijnt, begin dan bij de eenvoudigste verklaring: controleer de invoer zelf. Kijk naar het bedrag, de omschrijving en de gekozen categorie. Controleer ook of je misschien dezelfde aankoop twee keer hebt geregistreerd, bijvoorbeeld eerst direct na het betalen en later nogmaals tijdens je avondcontrole.
Als een actie niet lijkt te reageren, sluit de app dan volledig af en open haar opnieuw. Controleer daarna of je toestel nog voldoende vrije opslag en een stabiele internetverbinding heeft wanneer de betreffende handeling een online verbinding nodig lijkt te hebben. Ik zou niet meteen gegevens verwijderen of de app opnieuw installeren, want daarmee kun je lokaal ingevoerde informatie kwijtraken.
Een veilige herstelvolgorde is: eerst de invoer opnieuw bekijken, vervolgens de app opnieuw openen, daarna het toestel herstarten en ten slotte controleren of je de nieuwste beschikbare versie gebruikt. Bij deze app is versie 1.9.0 de huidige versie. Een update kan algemene problemen oplossen, maar installeer die niet blind wanneer je belangrijke gegevens alleen lokaal hebt staan; noteer desnoods eerst de essentiële bedragen.
Wanneer een overzicht onverwacht leeg is, probeer dan niet meteen dezelfde transacties opnieuw toe te voegen. Controleer eerst of je in de juiste periode of weergave kijkt en of je invoer daadwerkelijk is opgeslagen. Dubbele registraties zijn lastiger te herstellen dan één ontbrekende regel. Een korte notitie buiten de app kan tijdelijk helpen wanneer je meerdere transacties moet nalopen.
Bij problemen met AI-uitvoer helpt het meestal om je tekst korter en concreter te maken. Beschrijf één aankoop per keer en gebruik een herkenbare omschrijving. Als de app een bedrag of categorie verkeerd begrijpt, corrigeer het resultaat handmatig in plaats van dezelfde ingewikkelde zin steeds opnieuw te proberen. Zo houd je controle over het financiële overzicht.
Wanneer de app niet de oorzaak is
Niet elk verschil tussen je eigen verwachting en het overzicht komt door de app. Bankbetalingen kunnen vertraagd zichtbaar zijn, contant geld wordt niet automatisch onthouden en een gedeelde aankoop kan voor meerdere personen een andere betekenis hebben. Wanneer je alleen naar het banksaldo kijkt, zie je bovendien niet altijd waarom een bedrag is veranderd. De tracker en je bankapp meten dus niet precies hetzelfde.
Ook afrondingen kunnen verwarring veroorzaken. Een bedrag dat je mondeling onthoudt, kan afwijken van het exacte bedrag op je rekeningafschrift. Voor een betrouwbare controle gebruik ik daarom de bon, het afschrift of de betalingsmelding als uitgangspunt. De app is vervolgens de plaats waar ik die informatie orden, niet de bron die alle financiële feiten zelfstandig vaststelt.
Een andere oorzaak is tijdsverschil. Een reservering, abonnement of kaartbetaling kan op een ander moment definitief worden verwerkt dan waarop je de aankoop deed. Als je je uitgaven op transactiedatum noteert, kan je overzicht tijdelijk afwijken van wat je bank toont. Dat is geen fout zolang je consequent dezelfde methode gebruikt.
Voor mensen die volledige automatische synchronisatie, uitgebreide rapportages of diepgaande beleggingsinformatie verwachten, is een gespecialiseerde financiële app waarschijnlijk geschikter. Expense Tracker - MonAi spreekt mij meer aan als bewust registreren belangrijker is dan maximale automatisering. Wie juist wil leren welke dagelijkse keuzes het budget beïnvloeden, kan voordeel halen uit die extra betrokkenheid.
De leeftijdsclassificatie PEGI 3 past bij het algemene karakter van de app, maar dat betekent niet dat financiële beslissingen automatisch eenvoudig zijn. Jongere gebruikers hebben begeleiding nodig bij begrippen als vaste lasten, terugbetalingen en budgetten. De app kan een hulpmiddel zijn om uitgaven te benoemen, maar vervangt geen uitleg over verantwoord omgaan met geld.
Voor wie de gratis versie logisch is
De gratis prijs maakt het gemakkelijk om de app eerst in je eigen routine te testen. Dat vind ik belangrijk bij een tracker, omdat het nut pas duidelijk wordt wanneer je hem meerdere dagen achter elkaar gebruikt. Je hoeft niet vooraf te beslissen dat dit je definitieve financiële systeem wordt. Probeer eerst een beperkte aanpak met dagelijkse uitgaven en kijk of je werkelijk vaker inzicht krijgt.
Er zijn ook in-appaankopen, met bedragen van € 1,99 tot € 27,99 bij facturering via Play. Ik zou daarom vóór een betaalde keuze nagaan welke extra mogelijkheden je precies nodig hebt en of die passen bij je manier van werken. Voor iemand die alleen af en toe een paar uitgaven wil noteren, kan gratis gebruik voldoende zijn. Wie de app intensiever inzet, moet de kosten afwegen tegen de tijd die de app bespaart.
Een nuttige test is om vooraf één concrete vraag te formuleren, bijvoorbeeld: “Waar gaat mijn weekbudget ongemerkt naartoe?” Noteer daarna consequent je uitgaven en kijk of de app die vraag na verloop van tijd beter beantwoordt. Als je alleen losse bedragen invoert zonder doel, voelt het overzicht al snel als administratie zonder resultaat.
Mijn oordeel na gebruik in het dagelijks leven
Ik zie Expense Tracker - MonAi als een praktische instap voor wie zijn dagelijkse financiën zichtbaar wil maken zonder meteen een zwaar systeem te gebruiken. De combinatie van eenvoudige registratie en AI kan de eerste stap minder stroef maken, vooral als je liever in normale woorden werkt. De echte waarde zit echter niet in één slimme invoer, maar in de gewoonte die daarna ontstaat.
De beperkingen zijn duidelijk genoeg om serieus te nemen. Handmatige registratie vraagt discipline, AI-resultaten verdienen controle en een persoonlijk overzicht kan niet alle verschillen met je bankrekening verklaren. Voor automatische bankkoppelingen, gezamenlijke boekhouding of zeer gedetailleerde financiële planning zou ik eerder naar een gespecialiseerde oplossing kijken.
Voor een student, alleenstaande, gezin of freelancer die vooral grip wil krijgen op dagelijkse uitgaven, vind ik de app wel het proberen waard. Begin klein, gebruik vaste categorieën, controleer opvallende bedragen en verwijder geen gegevens bij de eerste storing. Mijn praktische conclusie: kies deze app als je meer bewustzijn zoekt, niet als je volledige financiële automatisering verwacht.
De ontwikkelaar Florian Vates positioneert de app duidelijk binnen dagelijkse geldregistratie, en de aanwezigheid van meer dan 50 duizend installaties laat zien dat het concept gebruikers bereikt. Dat maakt mij niet automatisch enthousiast, maar het bevestigt wel dat het geen puur theoretisch idee is. Wie op Android 10 of nieuwer werkt, kan zonder grote investering onderzoeken of deze aanpak bij zijn eigen gewoontes past.
Mijn eindadvies aan een vriend zou zijn: probeer hem een week met één duidelijk doel, voer betalingen zo snel mogelijk in en beoordeel daarna niet alleen hoe mooi het overzicht eruitziet, maar vooral of je een betere beslissing hebt genomen. Als dat lukt, heeft Expense Tracker - MonAi zijn rol vervuld. Als je na die proefperiode nog steeds alles handmatig moet reconstrueren of meer automatisering nodig hebt, ligt het probleem waarschijnlijk niet bij je motivatie maar bij de keuze voor het type app.
Veelgestelde vragen
Wat is Expense Tracker - MonAi precies en voor wie is deze app geschikt?
Expense Tracker - MonAi is een mobiele app waarmee je inkomsten en uitgaven kunt registreren, categoriseren en opvolgen. Tijdens het gebruik viel vooral op dat de app bedoeld is voor mensen die meer overzicht willen in hun dagelijkse financiën zonder meteen met ingewikkelde boekhoudsoftware te werken. Ze kan handig zijn voor studenten, gezinnen en iedereen die bewuster wil omgaan met zijn budget.
Welke functies biedt Expense Tracker - MonAi voor het beheren van mijn budget?
Met Expense Tracker - MonAi kun je doorgaans transacties toevoegen, uitgaven indelen in categorieën en je financiële activiteit in overzichtelijke schermen bekijken. Afhankelijk van de beschikbare versie kunnen ook budgetten, terugkerende betalingen, rapporten en grafieken worden ondersteund. Controleer na installatie wel welke functies gratis beschikbaar zijn en voor welke opties een abonnement of eenmalige betaling nodig is.
Is mijn financiële informatie veilig in Expense Tracker - MonAi?
Omdat je in een uitgavenapp persoonlijke en mogelijk gevoelige financiële gegevens invoert, is privacy een belangrijk aandachtspunt. Lees vóór gebruik het privacybeleid en controleer welke gegevens worden verzameld, waar ze worden opgeslagen en of ze met derden worden gedeeld. Gebruik bovendien een sterke schermvergrendeling en vermijd het invoeren van volledige bankgegevens wanneer dat niet noodzakelijk is.
Kan ik Expense Tracker - MonAi gebruiken zonder mijn bankrekening te koppelen?
Een belangrijk voordeel van handmatige registratie is dat je meestal geen bankrekening hoeft te koppelen om met budgetteren te beginnen. Je kunt inkomsten en uitgaven zelf invoeren en zo volledige controle houden over wat je deelt. Als de app automatische synchronisatie of importfuncties aanbiedt, zijn die mogelijk afhankelijk van je land, bank, apparaat, abonnement en de beschikbare integraties.
Is Expense Tracker - MonAi gratis te downloaden en zijn er extra kosten?
De app kan gratis worden gedownload, maar dat betekent niet automatisch dat alle functies zonder kosten beschikbaar zijn. Sommige onderdelen, zoals uitgebreide analyses, synchronisatie, advertentievrij gebruik of onbeperkte budgetten, kunnen achter een abonnement of in-app aankoop zitten. Controleer daarom de actuele informatie in de Google Play Store of App Store voordat je een betaling bevestigt.


